Business Industry Capital
|
България
|
|  | |
|
Валутни курсове
(16.10.2026) |
|---|
| |
GBP |
|
1.18190 |
|
| USD |
|
0.89220 |
| CHF |
|
1.07470 |
| EUR/USD |
|
1.1208* |
|
* определен от ЕЦБ |
|
ОЛП |
| |
от 01.12 |
|
1.81% |
|
|
|
|
Финансови новини |
|
Правителствата на България не са изпълнили планирани капиталови разходи за над 15 млрд. лева за 10 години. "Системно неизпълнение" на програмите за публични инвестиции, които се залагат в годишните бюджета - това е диагнозата, която поставя в свой анализ Фискалният съвет (ФС). В периода 2015-2024 г. разликата между заложените и отчетените инвестиции по консолидираната фискална програма достига 15,296 млрд. лева, показват данните на Министерството на финансите и на Сметната палата. Негативният рекорд е постигнат през 2021 г., когато са реализирани едва 31,5% от планираните капиталови разходи. Сериозно изоставане се наблюдава и през 2024 г., когато изпълнението е едва 48,9% от годишния разчет. Причините за провалите на капиталовите програми са много и различни - от лошо планиране, нефели проекти и слаб "административен капацитет", до корупционни скандали, забавени и анулирани обществени поръчки. Управляващите използват капиталовите разходи и като буфер - залагат огромни суми, за да могат после да пренасочат част от тях за други, "текущи" разходи, а също и за да отчетат на финала на годината "спестени пари" и по-малък бюджетен дефицит. Все пак през анализирания период има две години, в които държавата е надскочила инвестиционните си намерения - през 2018 и 2023 г. са отчетени преизпълнения съответно от 110,2% и 108,8% - основно за големи инфраструктурни проекти, инвестиции в отбраната и общински инициативи. През 2018 г. са направени близо 2.5 млрд. лева капиталови разходи при заложени 2.243 млрд., което е 110.2% изпълнение. Основната причина за преизпълнението е фамозната магистрала "Хемус". През декември тогавашното правителство одобрява 1.3 разходи за МРРБ и е извършен трансфер на 1.149 млрд. лева за а изграждане на обход на гр. Габрово и за АМ „Хемус“. Други значителни харчове били за обезпечаване на българското председателство на Съвета на ЕС; за осигуряване и възстановяване на летателна годност на МиГ-29 и Су-25 и др. През 2019 г. има скок на капиталовите разходи заради плащания за изтребителите F-16. С това се обяснява разликата от близо 2 млрд. лв. в капиталовите разходи между първоначалния и изменения план. Най-съществената инвестиция за годината са 2.33. млрд. лв. за първия транш от 8 броя бойни самолети F-16 block 70, за поддръжка и ремонти на МиГ 29 и др. авиационна техника. Източник: Сега
Проверка на Сметната палата установи, че рентни суми за общо над 3 млн. лева за 2 години не са получили правоимащи собственици или наследници на земеделска земя от Областна дирекция „Земеделие" - София. За 2023 г. от ползвателите на земи са постъпили 2,26 млн. лв., а на собствениците са изплатени едва около 515 000 лв. За 2024 г. от ползвателите са постъпили 2,42 млн. лв., а са изплатени 1,07 млн. лв. Одитният екип е извършил подробна проверка на 25 конкретни преписки за изплащане на суми. При всички преписки е установено и закъснение на изплатените суми спрямо законовия 30-дневен срок до над 2 години. За имотите „бели петна" (земи без подадени декларации от собствениците им), голяма част от правоимащите лица или техните наследници въобще не знаят, че имотите им са включени в масиви за ползване, за тях е преведена рента и имат право да я получат. От друга страна, областните дирекции по земеделие (ОДЗ) нямат служебно задължение автоматично да превеждат парите, а ги изплащат единствено въз основа на подадено заявление от собственика/наследника. Законодателството предвижда също събраните суми да се пазят по специална сметка за чужди средства на ОДЗ в продължение на 10 години. Установени са системни сериозни закъснения на законови срокове за обработка на документи от Областна дирекция „Земеделие" - София", пропуски при оформяне на преписките, липса на последващ контрол за спазване на сроковете, организационни и кадрови ограничения, липса на достатъчна автоматизация на процесите и др. За да се извърши плащането, общинските служби по земеделие трябва служебно да изпратят до Областната служба по земеделие преписката заедно с т.нар. „Извлечение от заповед". В 14 от 25 проверени случая общинските служби не са изпратили тези извлечения в Областна дирекция „Земеделие" - София област, което забавя превеждането на сумите по банков път. Източник: 24 часа 
|
Дружества |
|
|
|
|
|
| |
Средното потребление на топлинна енергия в България е намаляло с 8.9% през отоплителен сезон 2025/2026 г., достигайки 4.47 MWh на домакинство. В резултат на това средната претеглена сезонна сметка също бележи спад от 3.9% и възлиза на 306 евро. Въпреки общата тенденция обаче съществуват значителни разлики в сметките между отделните градове. Това сочат данните от годишния енергиен доклад на „Далсия“, изготвен на базата на анализ на 127 810 клиенти. Компанията, която обединява експертизата на дружествата „Бруната“, „Топлоконтрол“ и „Сименс Елвеко“, обслужва клиенти в пет града у нас – София, Пловдив, Плевен, Разград и Козлодуй. В София, където е и най-голямата извадка в анализа (над 100 000 клиента), се отчита спад на средното потребление с 10.4% – от 4.96 MWh на 4.45 MWh. Въпреки лекото увеличение на средната цена на енергията (от 65.6 €/MWh на 69.5 €/MWh), средната сезонна сметка намалява с 5.1% до 308.9 евро. В Пловдив измененията са сравнително малки. Средното потребление намалява леко от 3.87 MWh на 3.69 MWh, а средната сезонна сметка остава почти без промяна – 252.3 евро. Противоположна е тенденцията в Разград. Там едновременното увеличение на потреблението и на средната цена на енергията (от 68.4 €/MWh на 70.6 €/MWh) води до повишаване на средната сезонна сметка с 15.4% до 368 евро. Данните за Русе илюстрират интересен модел – средната цена на топлинната енергия намалява, но потреблението се увеличава с 12.4%. В крайна сметка, по-ниската цена не успява да компенсира изцяло ръста в потреблението и средната сметка нараства леко с 1.9% до 272.2 евро. В Плевен се наблюдава най-голям ръст на средната сметка – 22.9% до 249.1 евро. Това е резултат от едновременното увеличение както на средното потребление (от 4.40 MWh на 5.20 MWh), така и на цената на енергията. Източник: Дарик радио
Топлофикационните дружества в България с разнопосочни финансови резултати през 2025 г. „Топлофикация Русе“ оглавява класацията по печалба. Докато някои предприятия запазват положителен финансов резултат или успяват да подобрят представянето си, други отчитат преминаване от печалба към загуба или продължават да формират и отчитат загуби. Според предоставените данни от Информационната система на българските предприятия (BEIS), „Топлофикация Русе“ АД е на първо място по размер на печалбата за 2025 г. с положителен финансов резултат от 22,918 млн. лв. Дружеството се откроява значително спрямо останалите предприятия в класацията. На второ място е „Топлофикация-Сливен-инж. Ангел Ангелов“ ЕАД с печалба от 2,945 млн. лв., следвано от „Топлофикация – Перник“ АД с 1,221 млн. лв. Положителен финансов резултат отчитат още „Топлофикация Петрич“ ЕАД с 417 хил. лв. и „Топлофикация“ АД – Монтана с 210 хил. лв. Най-внушителна положителна промяна се наблюдава при „Топлофикация Русе“ АД. Печалбата на дружеството нараства от 2,361 млн. лв. през 2024 г. до 22,918 млн. лв. през 2025 г., което представлява увеличение с 20,557 млн. лв. . При „Топлофикация-Сливен-инж. Ангел Ангелов“ ЕАД се наблюдава обратна тенденция. Дружеството отчита печалба от 2,945 млн. лв. през 2025 г. спрямо 8,306 млн. лв. година по-рано. Намалението е с 5,361 млн. лв., или приблизително 64,5%. „Топлофикация – Перник“ АД също регистрира спад на печалбата — от 5,579 млн. лв. през 2024 г. до 1,221 млн. лв. през 2025 г., което е понижение с 4,358 млн. лв., или около 78,1%. При „Топлофикация Петрич“ ЕАД отчетеният резултат се подобрява съществено — от загуба в размер на 90,669 млн. лв. през 2024 г. до печалба от 417 хил. лв. през 2025 г. Промяната възлиза на 91,086 млн. лв. „Топлофикация“ АД – Монтана запазва положителния си финансов резултат и увеличава печалбата си от 152 хил. лв. на 210 хил. лв., което представлява ръст от приблизително 38,2%. Четири от десетте предприятия в предоставената класация приключват 2025 г. със загуба. „Топлофикация Шумен“ ЕАД (в несъстоятелност), отчита загуба от 93 хил. лв. спрямо отрицателен резултат от 16,134 млн. лв. през 2024 г. Промяната е значителна, но правният статус на дружеството е съществен фактор при интерпретацията на неговите финансови показатели. „Веолия Сървисиз България“ ЕАД отчита загуба от 823 хил. лв. спрямо 419 хил. лв. година по-рано, което означава увеличение на отрицателния финансов резултат с 404 хил. лв. „Топлофикация – Плевен“ АД преминава от печалба от 8,730 млн. лв. през 2024 г. към загуба от 1,067 млн. лв. през 2025 г. Това е влошаване на финансовия резултат с 9,797 млн. лв. „Топлофикация – Разград“ АД увеличава загубата си от 523 хил. лв. на 1,257 млн. лв., докато „Топлофикация – ВТ“ АД – Велико Търново отчита загуба от 1,646 млн. лв. при отрицателен резултат от 4,094 млн. лв. през предходната година. При последното дружество се наблюдава намаление на загубата с 2,448 млн. лв., или около 59,8%. Все по-тревожното нарастват загубата, които отчита "Топлофикация София ЕАД (433 млн. лв), което и отрежда последно място сред всички топлофикацонни дружества в България. За по-подробна информация - ползвайте он-лайн BEIS. „Пиринпласт“ АД направи поредна важна стъпка в развитието на производствената си база в Гоце Делчев с въвеждането в експлоатация на нова високотехнологична екструдерна линия за производство на полипропиленово велпапе. Стойността на инвестицията е 2 милиона евро, а реализирането ѝ е част от усилията на компанията за модернизация на производството, повишаване на производителността и разширяване на възможностите за предлагане на качествени индустриални решения. Оборудването съчетава висока производителност, прецизност и стабилно качество на готовата продукция, като позволява производството на полипропиленово велпапе с полезна широчина на листа до 2100 милиметра. С близо половинвековна история „Пиринпласт“ АД е утвърден производител на пластмасови изделия и опаковъчни решения. През годините компанията развива своите производствени компетенции и продуктовото си портфолио, като съчетава натрупания опит с внедряването на нови технологии. Продукцията на дружеството намира приложение в широк кръг отрасли, сред които автомобилостроенето, електрониката, машиностроенето, стъкларската промишленост, здравеопазването, хранително-вкусовата промишленост и селското стопанство. Значителна част от производството е предназначена за международните пазари. Над 95% от продукцията на компанията се изнася за страните от Европейския съюз и други международни пазари. Източник: Преса
„Върбанови“ ООД инвестира в съществуващото предприятие за млекопреработвателно предприятие и производство на млечни продукти в Бяла . За целта ще бъде закупено ново технологично оборудване. Ще се закупи приемна установка за мляко с капацитет 5000 литра на час с помпа и механичен филтър, обезвъздушител, магнитноиндуктивен дебитомер и арматура, буферен съд за мляко с изолация и бъркалка с обем до 2 000 литра, неръждаема центробежна помпа с капацитет 5 м3 на час, пастьоризационна установка за мляко с капацитет от 1 500 литра/час с автоматично управление и автоматично регулиране на температурните режими, сиреносъсирвател/сиренопроизводствена вана тип Double O с обем 2000 литра, агрегат за кашкавал с производителност до 500 кг./час, количка – преса за кашкавал с обем до 600 литра, неръждаеми центробежни помпи и технологични тръбопроводи, съоръжения за суроватка и технологични съдове, сепаратор, съоръжения за охлаждане и съхранение, машини за дозиране и кофички/опаковки, вакуумопаковъчна машина, съоръжение за преместване и вътрешшна технологична обработка на продукта, ел. табла, автоматизация, измервателни уреди и др. Пловдивският Административен съд спря заповедта на здравния министър, с която е отнето Разрешението за лечебна дейност на „Медикус Алфа Специализирана хирургична болница за активно лечение“ ЕООД. Решението е до приключване на съдебното производството позаведеното административно дело по жалбата на болницата. Съдът приема, че в лечебното заведениеи към момента се провежда лечение на хоспитализирани пациенти и прекъсване в дейността му ще създаде риск от засягане живота и здравето на тези лица. Те не бива да понасят последиците от затварянето на болницата, въпреки изтъкнатите в министерската заповед цели по защита на особено важни държавни и обществени интереси. Определението подлежи на обжалване с частна жалба пред Върховния административен съд в 7-дневен срок от съобщаването на страните за неговото постановяване. Източник: БНР
„Шелли груп“ ЕД увеличава капитала си с 50 177,37 евро, набрани от продажбата на акции на членовете на ръководството на дружеството - общо 98 387 акции при номинал и емисионна стойност 0,51 евро. Инвестиционният посредник, обслужвал процедурата, е ИП „Карол“ АД. Наскоро „Шелли груп“ се споразумя с Schneider Electric за придобиване. Споразумението предвижда дъщерното на френския гигант дружество SE 2026 A SAS да отправи търгово предложение към акционерите на „Шелли груп“ при цена от 70 евро за акция. Търговото предложение подлежи на одобрение от Комисията за финансов надзор (КФН). При изпълнение на всички условия двете компании очакват придобиването да бъде финализирано през първото тримесечие на 2027 г. Източник: investor.bg
|
|
Инвестиции
|
| |
|
|
| |
|
Продажби |
|
|
|
|
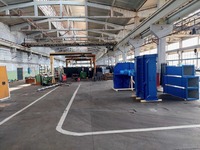 |
Местоположение: Област Плевен
Обща площ — 34 дка. Две халета с обща площ 8 510 кв. м и административна сграда на 3 етажа (РЗП 2 217 кв. м). Работещ бизнес, добра локация, кранове за товарно-разтоварни дейности (2 × 1 т, 3 т, 5 т и 12 т), електрозахранване 110/20 kV, два подземни електропровода 20 kV и трафопост.
|
|
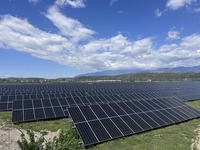 |
Местоположение: Благоевград
111 дка собствена земя (в два съседни парцела по 55 дка) на входа на града от АМ „Струма“.
|
|
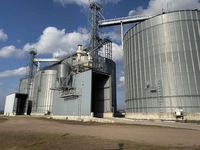 |
Местоположение: гр. Камено, област Бургас
Площ: 12,9 дка
Застроена площ: 1 485 м²
4 метални силоза с общ капацитет 21 200 м³.
Основно оборудване: лаборатория, кантар, обслужваща сграда и 2 разтоварища.
|
|
 |
Местоположение: София, център
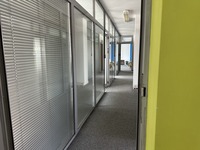
500 кв. м, функционално разпределени между open space зона, самостоятелни кабинети, зала за срещи, сървърно помещение и санитарен възел.
|
|
 |
Местоположение: гр. Самоков, област София
Индустриален актив с площ от 17 285 м², разположен в индустриалната зона на гр. Самоков, Софийска област.
|
|
|
|
Българска стопанска камара
|
| |
|
Светът
|
| |
|
Европа |
|
През 2025 г. ЕС е изнесъл химически продукти и свързани с тях стоки на стойност 605 млрд. евро през 2025 г., докато вносът е възлязъл на 348 млрд. евро. Така търговският излишък на ЕС в сектора достига 257 млрд. евро. От 2015 г. насам износът е нараснал с 273 млрд. евро, а вносът - със 145 млрд. евро. И двата показателя са се увеличавали средно с по 6 на сто годишно. През 2025 г. България е внесла химикали на стойност около 2,02 млрд. евро, а износът на тези суровини е възлязъл на почти 2 млрд. евро. Така страната ни отчита отрицателно търговско салдо от 25,2 млн. евро, като стойността на вноса надхвърля тази на износа с около 1,3 на сто. Износът на произведени в България химикали е намалял в парично изражение - от 2,07 млрд. евро през 2024 г. до 1,99 млрд. евро през 2025 г. Стойността на продадената химическа продукция и свързаните с нея продукти, произведени в ЕС, е достигнала 836 млрд. евро през 2025 г. За сравнение, през 2015 г. тя е възлизала на 680 млрд. евро, което съответства на средногодишен ръст от 2 на сто. Износът на химически продукти от ЕС към държави извън блока е достигнал нов рекорд през 2025 г., като се е увеличил със 7 на сто спрямо предходната година, когато е бил на стойност 563 млрд. евро. Вносът също е нараснал със 7 на сто - от 324 млрд. евро през 2024 г. до 348 млрд. евро през 2025 г. Сред страните от ЕС Германия е най-големият износител на химически продукти към пазари извън Евросъюза през 2025 г. със стоки на стойност 130 млрд. евро. Следват Ирландия със 115 млрд. евро, Белгия с 60 млрд. евро, Италия с 56 млрд. евро и Франция с 54 млрд. евро. Основните пазари извън ЕС за европейския износ са САЩ със 206 млрд. евро, Швейцария със 76 млрд. евро, Великобритания с 48 млрд. евро, Китай с 32 млрд. евро и Турция със 17 млрд. евро. По отношение на вноса от държави извън ЕС Германия отново е на първо място сред страните членки, като през 2025 г. е внесла химически продукти на стойност 58 млрд. евро. Следват Италия с 48 млрд. евро, Белгия с 46 млрд. евро, Нидерландия с 44 млрд. евро и Словения с 30 млрд. евро. Източник: БТА
|
Америка |
|
Чилийските пенсионни фондове са изправени пред загуба от около 7,7 милиарда щатски долара поради залози, че лихвените проценти в САЩ ще паднат, показват данни на регулатора за септември. Година по-рано същите позиции са генерирали печалба от около 1,3 милиарда щатски долара. Залозите се оказаха погрешни, тъй като лихвените проценти в САЩ се повишиха, а най-тежко пострада фондът, предназначен за спестители, които търсят минимален риск. Работещите в Чили са длъжни да заделят част от възнаграждението си в частни сметки, управлявани от седем дружества, известни като AFP (Administradoras de Fondos de Pensiones – „администратори на пенсионни фондове“). Към края на септември общият обем на активите в чилийските пенсионни фондове възлиза на около 235 милиарда щатски долара. През последните две години управляващите дружества заеха позиции, които биха донесли печалба при спад на лихвените проценти в САЩ. Те използваха лихвени суапове – договори, при които фиксиран лихвен процент се заменя с плаващ, без реално да се закупуват самите облигации. Данните на регулатора показват, че през септември чуждестранните суапови позиции на фондовете са били на стойност минус 7,735 милиарда щатски долара, в сравнение с плюс 1,348 милиарда щатски долара година по-рано. Вместо това обаче, лихвените проценти в САЩ се повишиха. През септември Федералният резерв увеличи основния си лихвен процент с четвърт пункт до диапазона 3,75%–4,00%, а доходността по 10-годишните държавни облигации на САЩ достигна 5,29%. Спестителите могат да избират между пет вида фондове: от Фонд А (най-рисковия, с най-голям дял акции) до Фонд Е (най-сигурния, който инвестира предимно в облигации). През септември и петте чилийски пенсионни фонда отчетоха загуби (коригирани спрямо инфлацията). Според регулатора, основните причини за най-значителните загуби са повишаването на лихвените проценти по чилийските облигации, както и спадът с 3,40% на IPSA – фондовия индекс на Сантяго. По-високите лихвени проценти в САЩ се отразиха негативно на чуждестранните облигации, притежавани от фондове B и C. Въпреки това, по-рисковите фондове все още са на печалба за годината: Фонд А отчита ръст от 8,61%, а Фонд B – от 5,26% (след отчитане на инфлацията). Поскъпването на щатския долар спрямо чилийското песо с 4,44% през септември се отрази благоприятно на инвестициите, които не са били защитени чрез валутен хеджинг. Източник: Guardian
|
Азия |
|
През последните месеци най-големите японски банки и застрахователни компании купуват вътрешни държавни облигации и продават чуждестранни дългови книжа. Според инвеститори тези действия може да са ранен признак за по-мащабно репатриране на капитали от страна на японските институции. По изчисления на Financial Times, базирани на данни от Японската асоциация на дилърите на ценни книжа, за петте месеца до август големите банки и застрахователи са придобили – на нетна основа – японски държавни облигации (JGB) със срок до падежа две години или повече на стойност 5,4 трилиона йени (34 милиарда долара). Този обем на покупки е най-големият за петмесечен период от началото на 2023 г. насам. Тенденцията се проявява в момент, когато доходността по облигациите се е повишила до най-високите си нива от десетилетия, а основният лихвен процент на централната банка е достигнал най-високата си стойност за последните 31 години. Силната волатилност на пазарите на облигации – например в САЩ и Франция – също изглежда е подтикнала японските банки да разпродават чуждестранни дългови книжа; според данни на Министерството на финансите, обхващащи големите инвеститори, през септември продажбите са достигнали 2,5 трилиона йени. През първите девет месеца на 2024 г. нетните продажби на чуждестранни дългови книжа от страна на банките са били по-високи, отколкото през същия период на която и да е друга година след 2005 г. Тази година зачестяват спекулациите, че японските институции – включително мащабният Държавен пенсионен инвестиционен фонд (с активи за 2 трилиона долара) – може най-накрая да започнат да връщат в страната част от огромните капитали, инвестирани в чужбина през последните десетилетия. Това се дължи на по-високата доходност, която вече е достъпна на вътрешния пазар. Основен фактор за тази промяна е очакването, че японските лихвени проценти – които в продължение на години бяха нулеви или отрицателни – ще останат на положителни нива в дългосрочен план. Доходността по 30-годишните японски облигации се е повишила от под 2,3% в началото на миналата година до рекордните 4,27% по-рано този месец, докато доходността по 10-годишните книжа достигна 30-годишен връх. Когато цените на облигациите падат, тяхната доходност се покачва. Въпреки тези действия от страна на банките и застрахователите, засега няма сериозни признаци за масова промяна в стратегията на японските инвеститори като цяло. Пенсионните фондове например са закупили – на нетна основа – чуждестранни дългосрочни облигации на стойност 11,4 трилиона йени от началото на годината досега. Това сочат изчисления на Financial Times, базирани на данни от Министерството на финансите, обхващащи големи инвеститори. Според анализатори, промените в моделите на покупка и продажба от страна на японските пенсионни фондове засега изглеждат по-скоро като механични корекции спрямо скорошните пазарни движения, отколкото като резултат от по-фундаментално преразпределение на активите. Източник: FT 
|
|
Индекси на фондови борси
15.10.2026 |
| Dow Jones Industrial |
| 52 264.60 |
(79.50) |
| Nasdaq Composite |
| 26 713.00 |
(20.16) |
Стокови борси
15.10.2026 |
|---|
| |
Стока |
Цена |
|
| Light crude ($US/bbl.) | 97.75 |
| Heating oil ($US/gal.) | 4.6526 |
| Natural gas ($US/mmbtu) | 3.4596 |
| Unleaded gas ($US/gal.) | 3.0875 |
| Gold ($US/Troy Oz.) | 4 177.96 |
| Silver ($US/Troy Oz.) | 57.81 |
| Platinum ($US/Troy Oz.) | 1 642.60 |
| Hogs (cents/lb.) | 66.96 |
| Live cattle (cents/lb.) | 22 786.90 |
|
|
|
Антична крепост Кастра ад Монтанезиум - гр. Монтанa |
|

Античната крепост Кастра ад Монтанезиум се намира на височината “Калето” в югозападния край на Монтана, на около 40 м. над нивото на града. В резултат на археологическите разкопки са разкрити порта с кула, голяма кула, представителна за крепостното строителство през III – IV в., казармени и други сгради, базилика и зидове от римската епоха, жилища от каменно-медната епоха в най-долните културни пластове, както и славянски жилища и светилище. Крепостта е разрушена през VI – VII в. при едно от нападенията на авари или славяни. В последствие върху развалините е създадено славянско селище.
Местоположение
|

Архив
Бизнес Индустрия Капитали |
|


 English




 Дo: 10.11.2026 г.- МИР - BG16RFPR001-2.003 „Въвеждане на зелени технологии в МСП”
